Saber cuánto puede pagar un comprador antes de enseñarle viviendas ahorra visitas inútiles y genera confianza. En esta guía explicamos cómo calcular la capacidad hipotecaria de un comprador paso a paso, con un ejemplo completo.
Atajo: haz el cálculo en segundos con nuestra calculadora de capacidad hipotecaria gratuita.
Importante: los cálculos de este artículo son orientativos. Cada entidad financiera aplica sus propios criterios de riesgo, por lo que la cifra definitiva siempre depende del análisis del banco.
Los factores que determinan la capacidad hipotecaria
- Ingresos netos mensuales de la unidad familiar que firmará la hipoteca.
- Otras deudas: préstamos personales, financiación de vehículos, tarjetas.
- Ratio de endeudamiento: la parte de los ingresos que puede destinarse a pagar deudas. Como referencia habitual se maneja un máximo de entre el 30 % y el 35 %.
- Porcentaje de financiación: para vivienda habitual, lo más habitual es que los bancos financien hasta el 80 % del valor.
- Tipo de interés y plazo: a mayor plazo, menor cuota, pero más intereses totales.
- Ahorro disponible: para cubrir la entrada no financiada y los impuestos y gastos de compraventa.
Paso 1: calcular la cuota máxima
La cuota máxima es la parte de los ingresos que el comprador puede destinar a la hipoteca, descontando el resto de deudas:
Cuota máxima = ingresos netos × ratio de endeudamiento − otras deudas
Paso 2: convertir la cuota en importe de préstamo
Con un tipo fijo y el sistema de amortización francés (cuota constante), el préstamo máximo se obtiene a partir de la cuota, el tipo de interés mensual y el número de cuotas. Es la misma fórmula que usan los simuladores bancarios.
Paso 3: calcular el precio máximo de la vivienda
Si el banco financia el 80 %, el precio máximo será el préstamo máximo dividido entre 0,8, siempre que el comprador tenga ahorros suficientes para el resto.
Paso 4: comprobar el ahorro necesario
El comprador necesita aportar la parte no financiada (normalmente el 20 %) y los impuestos y gastos de la compra. Como estimación general suele considerarse en torno a un 10 % adicional del precio, aunque varía según la comunidad autónoma y si la vivienda es nueva o de segunda mano.
Ejemplo práctico
Una pareja con estos datos:
| Ingresos netos mensuales | 4.200 € |
| Otras deudas mensuales | 150 € |
| Ratio de endeudamiento | 35 % |
| Tipo de interés (TIN fijo) | 2,9 % |
| Plazo | 30 años |
| Ahorros disponibles | 75.000 € |
- Cuota máxima: 4.200 × 35 % − 150 = 1.320 € al mes.
- Préstamo máximo: con un TIN del 2,9 % a 30 años, esa cuota permite financiar aproximadamente 317.000 €.
- Precio máximo por ingresos: 317.000 / 0,8 ≈ 396.000 €.
Ahora comprobemos una vivienda concreta de 300.000 €:
- Préstamo (80 %): 240.000 €, con una cuota aproximada de 999 € al mes.
- Endeudamiento total: (999 + 150) / 4.200 ≈ 27,4 %, dentro del límite.
- Entrada y gastos: 60.000 € + unos 30.000 € de impuestos y gastos = 90.000 €.
- Con 75.000 € ahorrados, faltarían unos 15.000 €: el comprador puede buscar una vivienda algo más barata, aportar más ahorro o negociar otra financiación.
Es decir: aunque por ingresos podría aspirar a casi 400.000 €, el límite real lo marca el ahorro. Es un caso muy frecuente y conviene detectarlo en la primera llamada.
Calcularlo en segundos durante la llamada
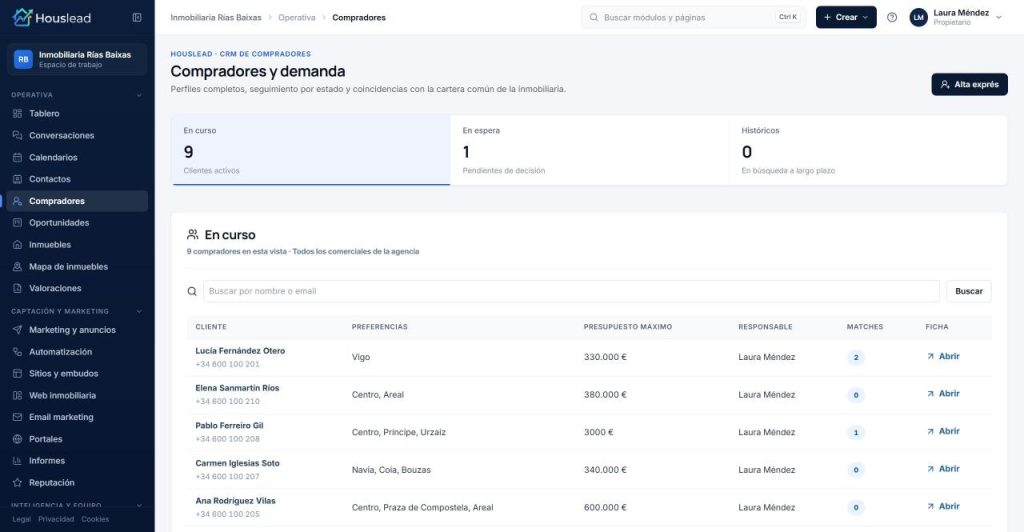
Hacer estas cuentas a mano en cada conversación es lento. En Houslead, la ficha de cada comprador incluye una calculadora hipotecaria que actualiza al momento la cuota, el endeudamiento, el precio máximo por ingresos y la entrada necesaria, y guarda la simulación en la ficha. Los números de este ejemplo son, de hecho, los mismos que muestra la calculadora. Lo verás en la página de compradores y matching.
Consejos para el comercial
- Pregunta por ingresos, deudas y ahorros en la primera conversación, con naturalidad y explicando para qué sirve.
- Ajusta el presupuesto del perfil de búsqueda al resultado, para que el matching proponga viviendas realistas.
- Recomienda siempre al comprador que valide la cifra con su banco o un intermediario financiero.
Houslead
Calcula la capacidad de compra en plena llamada
Calculadora hipotecaria integrada en la ficha de cada comprador de Houslead.